Invertir en Anthropic
Anthropic, creadora de Claude, cotiza como ANT en el Nasdaq desde el 19 de noviembre de 2026. Su primer día dejó tres precios para la misma acción.
Tres precios en un solo día
La colocación se fijó en 83 dólares por acción la noche anterior.[1] La primera operación real se cruzó a 111,50 dólares, un 34% por encima.[2] Al cierre, el precio era de 97,17 dólares, un 17% sobre la colocación, tras llegar a 115,10 y caer hasta 92,72 durante la sesión.[2] Ninguno de los tres precios es falso: el primero lo pactó la empresa con los bancos colocadores, el segundo salió de la subasta de apertura del Nasdaq, con muy pocas acciones disponibles, y el tercero es el último cruce de una jornada en la que cambiaron de manos más de 846 millones de títulos.[2]
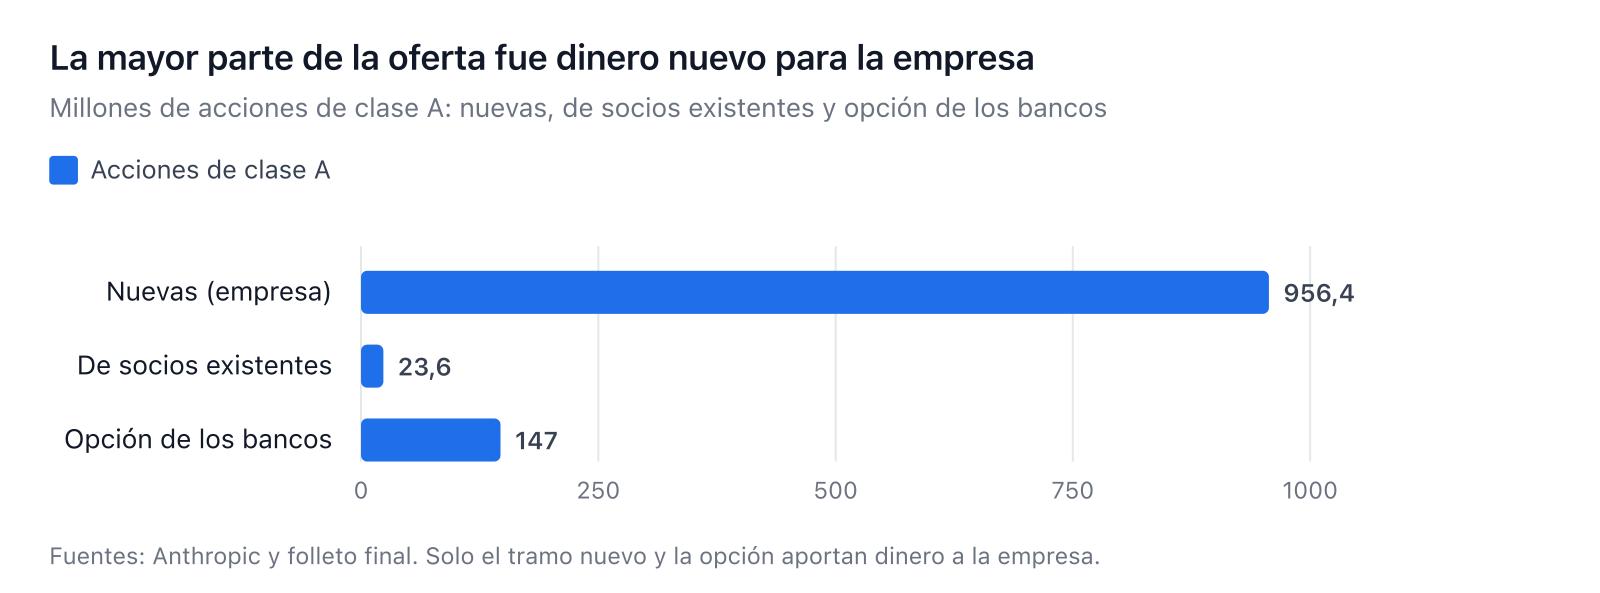
La oferta vendió 980 millones de acciones de clase A a 83 dólares, 956,4 millones nuevas y 23,6 millones de socios, y generó 81.340 millones, de los cuales 1.950 corresponden a esos socios, no a dinero nuevo para la empresa.[1][13] Los bancos colocadores tienen además una opción de 30 días sobre 147 millones de acciones adicionales que, si se ejerce por completo, elevaría la recaudación a unos 93.500 millones.[2]
El contexto del día importa. La misma sesión en que ANT subía un 17%, el resto de la tecnología caía con fuerza y el Dow Jones perdía alrededor de 1.100 puntos, en una semana marcada por la dimisión del consejero delegado de Nvidia tras un escándalo personal.[3] Una acción que sube mientras su sector cae no demuestra que la empresa valga más: demuestra que ese día había más compradores que acciones disponibles.
Qué es Anthropic y de dónde salen sus ingresos
Anthropic es una sociedad de beneficio público constituida en Delaware y fundada en 2021 por siete socios, varios de ellos antiguos investigadores de OpenAI, entre ellos los hermanos Dario y Daniela Amodei.[2][13] Vende acceso a sus modelos de lenguaje por tres vías: la interfaz de Claude para particulares, el acceso mediante API que otras empresas integran en sus productos y el software de programación Claude Code, que es el producto que más ha impulsado su crecimiento reciente.[4]
La cartera de clientes se ha ampliado y diversificado. Al cierre del tercer trimestre, más de 1.900 clientes gastaban al menos un millón de dólares al año y unos 250 rebasaban los diez millones.[13] La retención neta de ingresos era de aproximadamente el 900%: los clientes existentes gastaban unas nueve veces más que el año anterior.[13] El 44% de los ingresos llegaba a través de los mercados de los proveedores de nube, y el 26% procedía de unos 40 millones de clientes que gastan menos de 100.000 dólares al año cada uno.[13]
Ningún cliente superaba el 10% de los ingresos en los nueve primeros meses de 2026, y los cinco mayores sumaban alrededor del 25%, frente a un solo cliente que representó el 43% en 2023.[5] Es el argumento más sólido que tiene la empresa, y también el más difícil de mantener: la retención del 900% se calcula sobre una base pequeña y se irá normalizando a medida que la empresa crezca.
Los números del folleto
El folleto de la salida a bolsa, presentado ante la Comisión de Bolsa y Valores de Estados Unidos, es la única descripción del negocio con responsabilidad legal detrás.
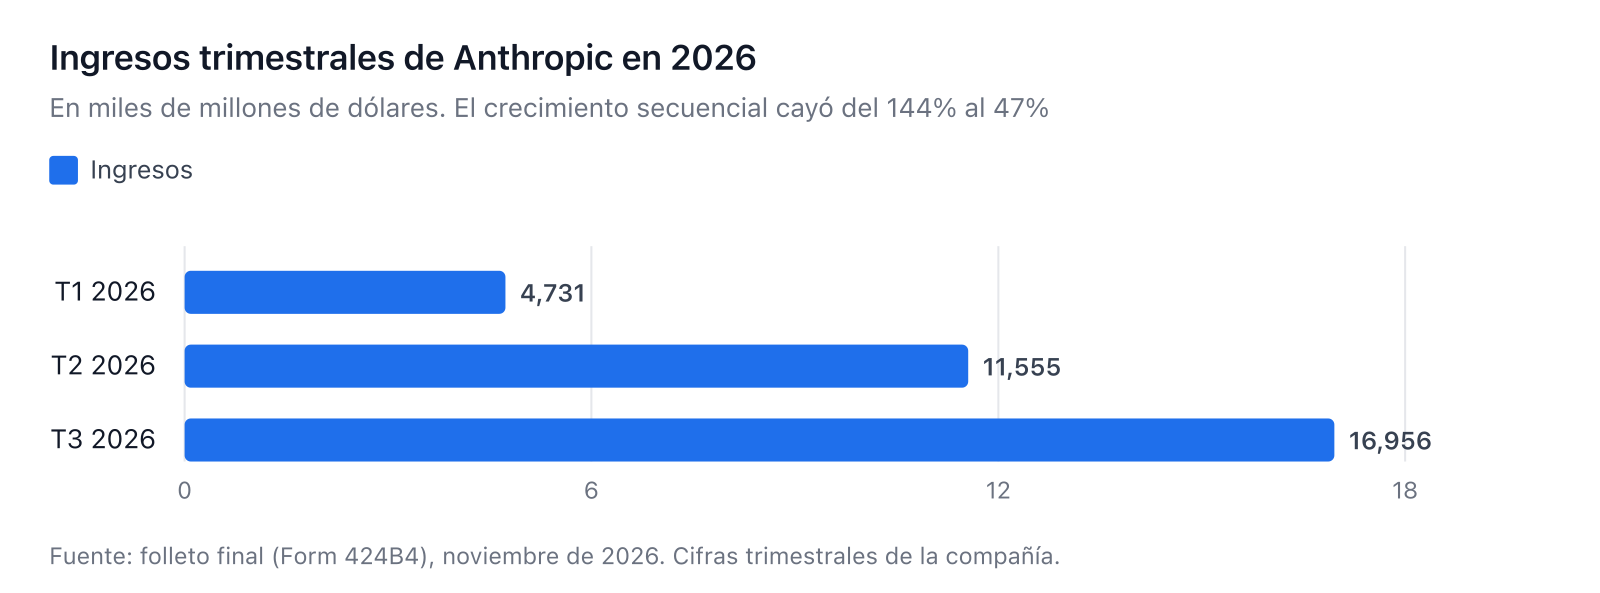
Los ingresos pasaron de 41 millones de dólares en 2023 a 386 millones en 2024 y a 4.585 millones en 2025.[13] En los nueve primeros meses de 2026 sumaron 33.242 millones, un 1.206% más que en el mismo periodo del año anterior.[13] Por trimestres, 4.731 millones en el primero, 11.555 en el segundo y 16.956 en el tercero, un 47% más que el segundo; en el segundo, el crecimiento secuencial había sido del 144%.[6][7]
El resultado contable es más difícil de leer que los ingresos. En el tercer trimestre, la empresa registró unas pérdidas operativas de 567 millones de dólares, después de haber ganado 974 millones en el segundo, porque tuvo que comprar capacidad de cálculo a corto plazo, más cara que la contratada a varios años.[7] Su resultado operativo ajustado, que excluye remuneración en acciones y cargas no recurrentes, fue de 2.463 millones, un margen del 15%.[8] La pérdida neta del trimestre, 23.291 millones, no refleja la marcha del negocio: 21.936 millones corresponden a una revalorización contable de notas convertibles y otros instrumentos, un apunte que no implica salida de caja.[8]
Dos partidas explican el resto. El coste de cálculo e infraestructura fue de 18.808 millones en los nueve primeros meses de 2026, el 57% de los ingresos.[13] Con unos 5.300 empleados, la empresa factura más de 6,6 millones de dólares por trabajador en los últimos doce meses.[13]
Al 30 de septiembre tenía 131.845 millones entre efectivo y valores a corto plazo, que se convierten en 232.351 millones después de la oferta y la colocación privada.[13] Frente a eso, sus compromisos de compra y alquiler acumulados ascendían a 900.900 millones de dólares, casi todos de capacidad de cálculo e infraestructura, de los que 451.600 millones se ejecutarán antes de 2031 y 70.700 millones vencen en los doce meses siguientes.[13]
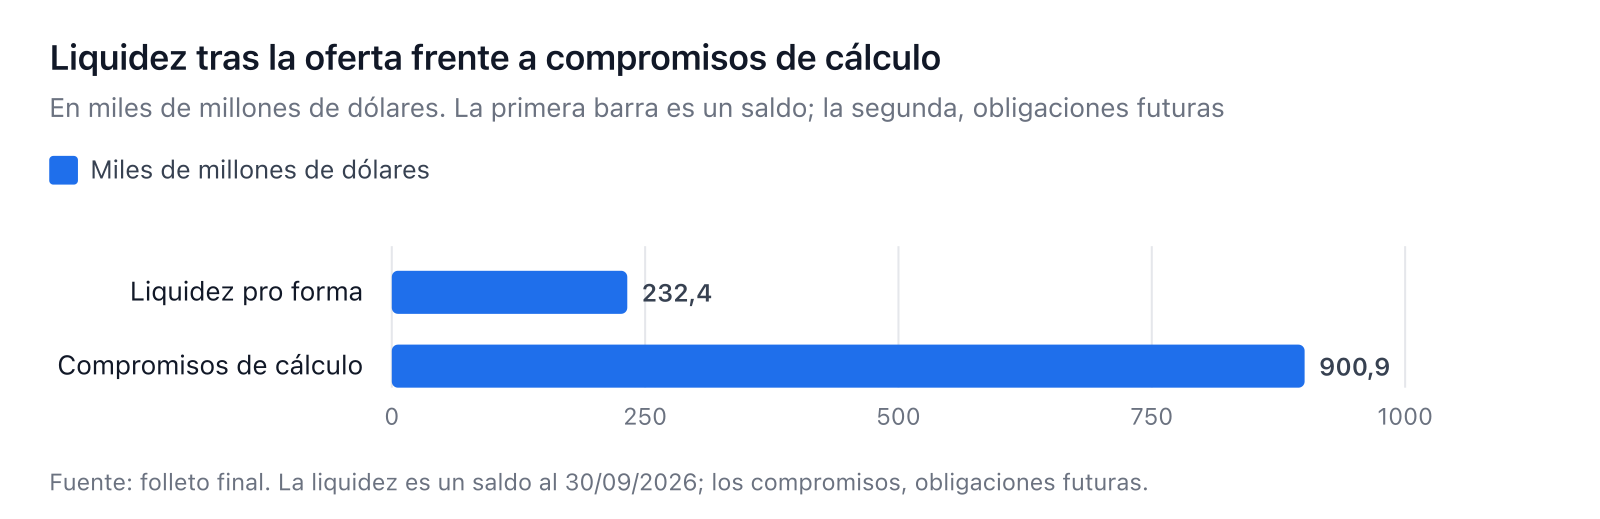
Es la tensión central del caso: una empresa que factura a un ritmo anualizado de 81.000 millones de dólares y que ha comprometido más de 900.000 millones en capacidad de cálculo.[4][13] Conviene saber qué significa esa primera cifra. El folleto define el ritmo anualizado como el consumo de los últimos 28 días multiplicado por trece, más las suscripciones mensuales multiplicadas por doce: no es un ingreso auditado, sino una proyección de un mes concreto, octubre, y puede caer tan rápido como subió.[13]
Qué compra el accionista
Comprar ANT es comprar acciones de clase A, con un voto por título. Ese voto no decide casi nada. Los siete fundadores controlan el 50,1% de los derechos de voto mediante una única acción de clase F, sin derechos económicos, depositada en una sociedad limitada de la que son únicos socios.[9] Además, un fideicomiso independiente, el Long-Term Benefit Trust, elige a la mayoría del consejo de administración.[9] La estructura es coherente con el estatus de sociedad de beneficio público, que obliga a equilibrar el interés de los accionistas con el de terceros afectados y con la misión declarada, pero deja al inversor minoritario sin capacidad de influir en las decisiones. Nasdaq considera a la compañía una sociedad controlada.[13]
Los dos grandes socios industriales tampoco votan. Tras la oferta, Amazon posee el 14,6% del capital y Google el 13,4%, en ambos casos mediante acciones de clase N sin derecho a voto, lo que suma cerca del 28% del valor económico.[13] Si Amazon convirtiera la totalidad de sus notas convertibles, su participación llegaría al 23,6%.[13] En la colocación privada simultánea, Google y Nvidia compraron 10.000 millones cada uno, y AMD, Broadcom, Micron, Microsoft y TSMC completaron los 26.000 millones en acciones sin voto al precio de la oferta.[10]
El folleto lo dice sin rodeos: la empresa nunca ha repartido dividendos, pretende retener todos los fondos disponibles para financiar el crecimiento y no espera pagar ninguno en el futuro previsible.[13]
El precio y la base de acciones
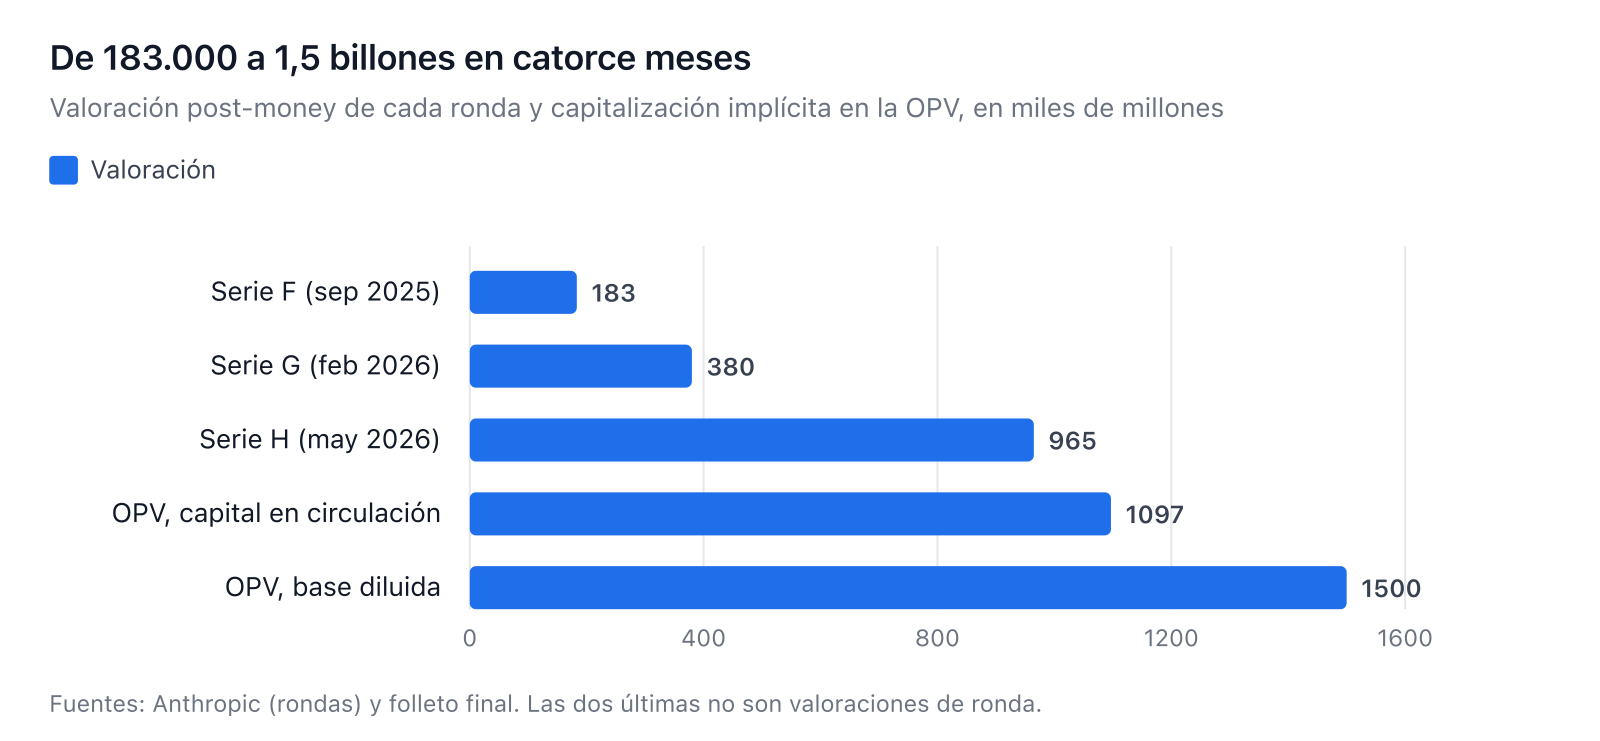
Tras la oferta quedaron en circulación 13.219.642.276 acciones.[13] A 83 dólares, ese capital valía 1,1 billones de dólares (1.097.000 millones); a 97,17, valía 1,28 billones (1.284.000 millones). Son multiplicaciones nuestras con dos datos del folleto y del primer día. La capitalización que publicó la prensa, en cambio, es plenamente diluida: 1,5 billones (1.500.000 millones) al precio de colocación y entre 1,77 y 1,8 billones al cierre, porque incluye las notas convertibles de Amazon, Google y otros socios, además de opciones y acciones restringidas.[2][11]
Las dos cifras son correctas y miden cosas distintas. Quien compra hoy paga 97,17 dólares por una parte de 13.220 millones de acciones; quien compara con los 1,8 billones está valorando también las notas que, si se convierten, diluirán su participación. La distancia entre ambas, unos 500.000 millones, aproxima la dilución que queda por delante.
La relación entre precio y negocio depende de la base elegida. Sobre el capital en circulación, 1,28 billones equivalen a unas 16 veces la facturación anualizada de 81.000 millones; sobre la base diluida, a unas 22 veces. Es una división que hacemos aquí, con dos cifras que la empresa publica por separado, y conviene recordar que esa facturación anualizada no es un ingreso auditado.
Ese múltiplo no es caro ni barato en abstracto. Depende de si el crecimiento del 47% trimestral se mantiene, de si el margen operativo ajustado del 15% resiste la presión del cálculo y de cuánto tiempo tardan los compromisos de 900.900 millones en convertirse en ingresos. Lo que sí permite afirmar es que el precio de hoy exige que casi todo salga bien durante varios años. La escalera que llevó hasta aquí está en los anuncios de cada ronda: 183.000 millones en la Serie F de septiembre de 2025, 380.000 en la Serie G de febrero de 2026 y 965.000 en la Serie H de mayo.[14][15][16] En catorce meses, la valoración se multiplicó por más de cinco antes de que existiera un precio de mercado.
El calendario de la oferta
Durante los primeros meses, el precio de ANT dependerá menos de los resultados trimestrales que de cuántas acciones salgan al mercado y cuándo. El folleto contempla la opción de los bancos sobre 147 millones de acciones adicionales, que la empresa puede ejercer hasta el 20 de noviembre.[1][2] Y el bloqueo de los accionistas anteriores no es un único muro a 180 días: hasta 315 millones de acciones pueden venderse desde el primer día, hasta 3.400 millones adicionales antes de que venza el plazo, y el resto se libera en tramos del 6% y del 7% en fechas señaladas, además de un tramo de 1.500 millones tras los resultados de 2026. Los fundadores y los socios con más del 0,5% tienen un plazo de hasta 365 días, que puede acortarse con los resultados del tercer trimestre de 2027.[13] Las acciones compradas en la colocación privada no tienen bloqueo, aunque sí restricciones de venta.[13]
A eso se suma la demanda previsible de los fondos indexados, que no compran el primer día. El Nasdaq-100 puede incorporar la acción por la vía rápida, reservada a valores que ya figuran entre los cuarenta mayores del índice, tras unas quince sesiones, lo que sitúa la entrada a mediados de diciembre.[12] El S&P 500 mantiene el requisito de doce meses de cotización, así que no la admitirá antes del otoño de 2027.[12] Para un inversor particular, esas fechas significan que una parte de la demanda futura ya está programada, con independencia de lo que haga el precio.
Lo que cuesta comprarla desde España
El precio de 83 dólares llegó a estar al alcance de un particular español, pero en una dosis mínima. La oferta reservó un tramo minorista europeo, con folleto propio aprobado en Alemania y distribuido en España, que se cerró el 18 de noviembre a las cuatro de la tarde; el conjunto del tramo europeo fue de 9,7 millones de acciones para nueve países, con una acción garantizada por solicitante y el resto prorrateado.[17] Sumando todos los países, las asignaciones minoristas quedaron por debajo del 20% de la oferta.[13] Quien no pidió acciones, o pidió y recibió una, solo pudo comprar al precio de mercado, que el primer día osciló entre 92,72 y 115,10 dólares.[2]
La compra se hace, por tanto, en el mercado secundario, a través de un bróker con acceso a valores cotizados en Estados Unidos. El coste tiene tres componentes que no aparecen en el precio de pantalla: la comisión, el cambio de euro a dólar, que suele llevar un margen sobre el tipo interbancario, y el tratamiento fiscal posterior.
En impuestos, la venta tributa en España como renta del ahorro, con tipos que van del 19% al 30% según el tramo, y Estados Unidos no retiene nada por la plusvalía de un no residente.[19] Los dividendos son otra cosa: Estados Unidos retiene el 15% si el inversor ha presentado al bróker el formulario W-8BEN, que acredita la residencia fiscal española y reclama el convenio; sin él, la retención es del 30%.[18] En el caso de ANT, el debate es por ahora teórico, porque el folleto no prevé repartir dividendos.
Hay un riesgo que casi nadie menciona al comprar acciones estadounidenses. Las acciones de una sociedad constituida en Estados Unidos se consideran bienes situados en ese país aunque se guarden en un bróker español, y un no residente solo tiene 60.000 dólares de exención en el impuesto de sucesiones, un umbral que no se actualiza con la inflación.[20] España no figura entre los países con convenio de sucesiones con Estados Unidos, así que no hay alivio por esa vía.[21] Una posición de cierto tamaño puede crear una obligación fiscal en Estados Unidos que no aparece en ninguna simulación de rentabilidad.
Existen además productos que se venden como "ANT tokenizado", emitidos por terceros y respaldados por una acción depositada a nombre del emisor. No son acciones: el comprador tiene un derecho contra ese emisor, sin voto y con riesgo de contraparte, y la normativa europea de criptoactivos no los cubre porque las acciones siguen bajo MiFID.[22][23]
Qué mirar a partir de mañana
El primer dato con capacidad de mover la tesis es el primer informe anual como sociedad cotizada, con ingresos auditados y un histórico de precio. Antes de eso, mediados de diciembre y los vencimientos del bloqueo son las fechas que cambian la oferta de acciones.
Hay tres formas de comprobar si el caso se sostiene, y las tres son públicas. La primera es el crecimiento secuencial de los ingresos: si el 47% del tercer trimestre cae por debajo del 20% sin que mejore el margen, el precio de 16 a 22 veces ventas se vuelve difícil de defender. La segunda es el coste del cálculo, porque los 5.000 millones que la empresa gastó en capacidad a corto plazo en el tercer trimestre son la prueba de que el crecimiento depende de comprar máquinas caras a tiempo. La tercera es la ampliación de la oferta: si la opción de 147 millones se ejerce y el precio aguanta, habrá absorbido una prueba de demanda que pocas salidas a bolsa superan; si no se ejerce, el mercado habrá dado una señal distinta.
Invertir en Anthropic ya no es una hipótesis: es una acción que se compra y se vende en el Nasdaq. La decisión que queda no es si entrar, sino a qué precio implícito y con qué tamaño de posición, sabiendo que el primer día de cotización informa sobre la demanda de una colocación, no sobre el valor de una empresa que en nueve meses facturó 33.242 millones de dólares y comprometió más de 900.000 millones en computación.
Fuentes y lecturas adicionales
- Anthropic, "Anthropic prices initial public offering" (18 de noviembre de 2026). Precio de colocación, número de acciones, símbolo y opción de los bancos.
- CNBC, "Anthropic closes first day at $97.17 per share in landmark moment for AI" (19 de noviembre de 2026). Apertura, cierre, horquilla, volumen y capitalización diluida.
- Yahoo Finance, "Stock market today: Dow sinks 1,100 points…" (19 de noviembre de 2026). Caída del mercado y contexto de la sesión.
- Reuters, "Anthropic prices blockbuster IPO at $83 a share, source says" (18 de noviembre de 2026). Ritmo anualizado de ingresos al 31 de octubre y demanda de la colocación.
- Tomasz Tunguz, "Anthropic S-1 Analysis: How 7 Key Metrics Stack Up" (26 de octubre de 2026). Concentración de clientes y comparación con el año anterior.
- CNBC, "Anthropic releases amended IPO prospectus with Q3 financials" (2 de noviembre de 2026). Ingresos de nueve meses y crecimiento del tercer trimestre.
- Business Insider, "Anthropic's Amended S-1 Reveals Q3 Revenue, Massive Compute Bill" (noviembre de 2026). Ingresos del tercer trimestre, pérdida operativa y coste del cálculo a corto plazo.
- AI Compass, "Anthropic reports $16.96B in third-quarter revenue in amended IPO filing" (2 de noviembre de 2026). Resultado operativo ajustado y pérdida neta del trimestre.
- Anthropic, PBC, Form S-1/A-3 (17 de noviembre de 2026). Acción de clase F, control de los fundadores y Long-Term Benefit Trust.
- TechCrunch, "Amazon and Google will together own nearly 30% of Anthropic after its IPO" (17 de noviembre de 2026). Colocación privada y participantes.
- MarketWatch, "Anthropic IPO: the stock is just hours away from its highly anticipated trading debut" (19 de noviembre de 2026). Valoración plenamente diluida a precio de oferta.
- CNBC, "How to get Anthropic stock, without buying the IPO" (18 de noviembre de 2026). Fechas y reglas de inclusión en el Nasdaq-100 y el S&P 500.
- Anthropic, PBC, prospecto final, Form 424B4 (18 de noviembre de 2026). Cuenta de resultados, clientes, compromisos, liquidez, acciones en circulación, base diluida, dividendos y calendario de bloqueo.
- Anthropic, "Anthropic raises $65 billion in Series H" (28 de mayo de 2026). Valoración post-money de 965.000 millones en la última ronda privada.
- Anthropic, "Anthropic raises $30 billion in Series G" (12 de febrero de 2026). Valoración post-money de 380.000 millones.
- Anthropic, "Anthropic raises Series F at $183 billion post-money valuation" (2 de septiembre de 2025). Valoración post-money de 183.000 millones.
- Expansión, "Guía para acudir a la OPV de Anthropic" (14 de noviembre de 2026). Tramo minorista europeo, intermediarios y condiciones de la suscripción.
- IRS, Convenio para evitar la doble imposición entre España y Estados Unidos, artículo 10. Retención máxima del 15% sobre dividendos de cartera.
- Agencia Tributaria, manual de IRPF, gravamen de la base liquidable del ahorro. Escala del ahorro del 19% al 30%.
- IRS, "Estate tax for nonresidents not citizens of the United States". Umbral de 60.000 dólares para bienes situados en Estados Unidos.
- IRS, "Estate and gift tax treaties". Lista de países con convenio de sucesiones, en la que no figura España.
- CNMV, "MiCA: regulación de criptoactivos". Los instrumentos financieros bajo MiFID, como las acciones, quedan fuera de MiCA.
- Ondo Finance, "Ondo Stocks: important notes". La exposición tokenizada se emite desde una sociedad en las Islas Vírgenes Británicas y no confiere la titularidad de la acción.
Ver también: ¿Acceso a IPO para pequeños inversores?, Apple, análisis de la empresa y de la acción. ¿Invertir en acciones de Apple?, Acciones en Tiempo Real.